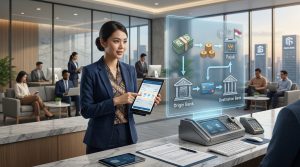

Beredarnya kabar mengenai isu Transfer Antarbank Kena PPN serta pengenaan pajak pada perpindahan dana antardompet digital sempat menimbulkan kekhawatiran dan kesalahpahaman di tengah masyarakat. Kegelisahan ini mencuat seiring dengan maraknya pembahasan mengenai rencana penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN). Melalui klarifikasi resmi yang dirangkum dari situs Pajakku, pemerintah menegaskan bahwa tidak ada aturan baru yang secara otomatis mengenakan Pajak Pertambahan Nilai (PPN) atas setiap aktivitas pengiriman uang masyarakat. Berikut kami bahas lebih lanjut melalui artikel ini.
Klarifikasi Menkeu Mengenai Isu Transfer Antarbank Kena PPN
Pemerintah melalui Wakil Menteri Keuangan Suahasil Nazara menegaskan dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK) bahwa anggapan mengenai Transfer Antarbank Kena PPN secara otomatis untuk seluruh pengiriman uang adalah tidak benar. Pemerintah tidak mengeluarkan kebijakan pajak baru yang memotong PPN langsung dari nilai uang yang dipindahkan dari satu rekening ke rekening lain atau antardompet digital.
Masyarakat dan pelaku usaha perlu membedakan dua entitas berbeda dalam transaksi perbankan:
- Nominal Dana yang Dikirim: Uang utama yang ditransfer oleh pengguna bukan merupakan objek PPN atas jasa pembayaran.
- Biaya Jasa Layanan (Admin Fee): Imbalan atas jasa yang diterima oleh penyedia fasilitas (seperti bank atau penyedia dompet elektronik) yang dapat menjadi dasar pengenaan PPN sesuai aturan perpajakan yang berlaku.
Bagi perusahaan yang sering melakukan transaksi keuangan berskala besar, koordinasi rutin bersama Konsultan Pajak Jakarta sangat penting untuk memastikan pencatatan biaya administrasi perbankan di dalam pembukuan perusahaan dilakukan secara akurat sesuai regulasi.
Hubungan SPP-TDLN dan Polemik Transfer Antarbank Kena PPN
Sering kali isu Transfer Antarbank Kena PPN dikaitkan dengan penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN). Padahal, aturan SPP-TDLN yang diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 memiliki ruang lingkup yang sangat berbeda dan spesifik.
SPP-TDLN dirancang khusus untuk mengoptimalkan pemungutan PPN atas pemanfaatan Barang Kena Pajak (BKP) tidak berwujud dan Jasa Kena Pajak (JKP) yang berasal dari luar negeri untuk digunakan di Indonesia. Contoh transaksi digital yang dikenakan ketentuan ini meliputi:
- Pembelian lisensi perangkat lunak (software) dari penyedia luar negeri.
- Layanan berlangganan hiburan atau streaming digital dari platform luar negeri.
- Penggunaan aplikasi bisnis berbasis awan (cloud platform) yang disediakan oleh perusahaan asing.
Dengan demikian, SPP-TDLN tidak berfokus pada transaksi kirim uang domestik masyarakat, melainkan pada penataan PPN transaksi digital lintas negara.
Dasar Hukum PPN Jasa Fintek dan Penerapannya
Pengenaan PPN atas jasa penyelenggaraan teknologi finansial (fintek) dan transfer dana sebenarnya bukan hal baru. Berdasarkan referensi dari Pajakku, penyerahan jasa teknologi finansial, termasuk dompet elektronik dan layanan pengiriman uang, telah diatur sejak lama melalui PMK Nomor 69 Tahun 2022.
Dalam regulasi tersebut, objek PPN yang dikenakan adalah imbalan atas jasa (service fee) yang dipungut oleh pihak penyelenggara, bukan dari total nilai uang yang ditransfer oleh konsumen. Layanan yang tercakup dalam PMK 69/2022 meliputi:
- Penyediaan fasilitas layanan pengiriman dana (transfer).
- Pengelolaan dan penyelenggaraan saldo dompet elektronik (e-wallet).
- Penyediaan jasa gerbang pembayaran (payment gateway).
Dalam konteks manajemen perpajakan badan usaha, memisahkan bukti potong atas biaya transaksi dengan pengeluaran pokok membutuhkan kerapian administrasi. Bantuan dari Konsultan Pajak Jakarta berpengalaman akan membantu tim akuntansi perusahaan memetakan potongan PPN atas jasa fintek ini dengan tepat.

Hal yang Harus Dipahami Masyarakat Terkait Pajak Digital
Untuk menyikapi rumor bahwa Transfer Antarbank Kena PPN, ada beberapa langkah bijak yang perlu dipahami oleh masyarakat dan pelaku usaha:
- Cermati Objek Pajak: Bedakan antara transaksi pembelian barang/jasa digital dari luar negeri dengan transaksi pengiriman uang rutin.
- Pahami Pemisahan Biaya: Ingat bahwa jika ada pengenaan PPN, hal tersebut ditujukan pada biaya admin/jasa transaksi yang dipungut oleh bank/penyelenggara, bukan dipotong dari saldo nominal yang dikirim.
- Pahami Dasar Hukum: Pelajari beda fungsi antara PMK No. 49 Tahun 2026 (pajak digital luar negeri) dan PMK No. 69 Tahun 2022 (PPN atas jasa teknologi finansial).
- Rujuk Sumber Resmi: Selalu pastikan membaca klarifikasi dari instansi resmi atau publikasi media perpajakan terpercaya seperti Pajakku agar tidak terjebak kabar burung.
Kesimpulan
Menjelaskan dan menerapkan regulasi perpajakan pada transaksi keuangan harian memang membutuhkan pemahaman teknis yang kuat. Jika bisnis Anda menghadapi kendala dalam rekonsiliasi PPN atas transaksi digital, bekerja sama dengan Konsultan Pajak Jakarta seperti Indopajak adalah solusi paling aman. Pendampingan ahli memastikan kepatuhan pajak perusahaan tetap terjaga tanpa adanya salah penafsiran terkait isu Transfer Antarbank Kena PPN. Hubungi kami disini untuk menjadwalkan konsultasi dengan tim kami.