
Menerima dokumen resmi dari Direktorat Jenderal Pajak (DJP) sering kali memicu kepanikan bagi Wajib Pajak, terutama jika dokumen yang diterima adalah Surat Paksa Pajak. Berbeda dengan surat imbauan atau klarifikasi biasa, penerbitan surat ini mengindikasikan bahwa proses penyelesaian kewajiban perpajakan Anda telah memasuki tahap penagihan aktif secara hukum. Artikel ini akan membantu Anda memahami definisi, urutan prosedur, hingga opsi penanganan yang tepat agar terhindar dari penyitaan aset.
Apa Itu Surat Paksa Pajak dan Kekuatan Hukumnya?
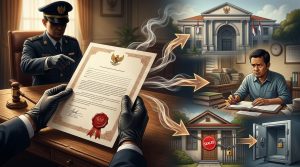
Menurut penjelasan teknis dari Penyuluh Pajak DJP yang dikutip oleh Pajakku, Surat Paksa Pajak adalah dokumen legal yang diterbitkan oleh Juru Sita Pajak ketika Wajib Pajak atau penanggung pajak belum melunasi utang pajaknya sesuai jangka waktu yang ditetapkan.
Poin krusial yang harus dipahami oleh setiap pemilik usaha adalah bahwa surat paksa memiliki kekuatan hukum eksekutorial. Kedudukan hukum ini setara dengan putusan pengadilan yang telah memperoleh kekuatan hukum tetap (inkracht). Artinya, DJP tidak perlu lagi melalui proses persidangan di pengadilan untuk mengeksekusi penagihan utang pajak tersebut. Jika instrumen ini telah diberitahukan secara resmi namun utang tetap tidak dilunasi, DJP memiliki kewenangan penuh untuk melanjutkan ke tindakan eksekusi langsung, seperti penyitaan hingga pelelangan harta milik penanggung pajak.
Dalam mengantisipasi konsekuensi hukum eksekutorial ini, banyak perusahaan di wilayah ibu kota memanfaatkan pendampingan profesional dari Konsultan Pajak Jakarta untuk melakukan audit terhadap keabsahan angka penagihan serta memetakan langkah mitigasi hukum yang paling aman.
Tahapan Penagihan Sebelum Penerbitan Surat Paksa Pajak
Pemerintah tidak serta-merta menerbitkan surat penagihan paksa tanpa adanya proses peringatan terlebih dahulu. Penerbitan dokumen ini merupakan bagian dari rangkaian alur penagihan aktif yang terstruktur. Berdasarkan ketentuan yang berlaku, berikut adalah tahapan kronologis sebelum dan sesudah Surat Paksa Pajak diberitahukan:
-
Jatuh Tempo Pembayaran:
Surat ketetapan pajak atau surat tagihan pajak memiliki jangka waktu pelunasan standar selama 1 (satu) bulan sejak tanggal diterbitkan.
-
Surat Teguran:
Apabila utang pajak belum dilunasi setelah lewat 7 (tujuh) hari dari tanggal jatuh tempo, DJP akan menerbitkan Surat Teguran sebagai peringatan awal.
-
Pemberitahuan Surat Paksa Pajak:
Jika dalam kurun waktu 21 (dua puluh satu) hari sejak Surat Teguran diterbitkan utang pajak masih belum juga dilunasi, Juru Sita Pajak akan datang untuk memberitahukan surat paksa secara langsung.
-
Penyitaan Aset:
Penanggung pajak diberikan batas waktu 2 x 24 jam sejak surat paksa diberitahukan untuk melunasi utang. Apabila tetap tidak dilunasi, Juru Sita Pajak berwenang melakukan penyitaan atas barang/harta milik penanggung pajak.
-
Pelelangan Harta:
Barang yang telah disita akan dijual melalui mekanisme lelang umum untuk menutupi pelunasan utang pajak beserta biaya penagihannya jika kewajiban tetap tidak diselesaikan.
Dasar hukum utama yang melandasi seluruh alur penagihan di atas adalah Undang-Undang Nomor 19 Tahun 1997 tentang Penagihan Pajak dengan Surat Paksa sebagaimana telah diubah dengan UU Nomor 19 Tahun 2000, serta aturan teknis pelaksanaannya dalam PMK Nomor 61 Tahun 2023.

Konsekuensi Hukum dan Langkah Mengatasi Surat Paksa Pajak
Sangat tidak disarankan bagi Wajib Pajak untuk mengabaikan atau menghindari Juru Sita Pajak saat dokumen penagihan sampai ke tangan Anda. Mengabaikan surat ini justru akan mempercepat proses tindakan hukum ke tahap penyitaan rekening bank, pemblokiran aset, hingga pelelangan properti perusahaan.
Jika Anda atau perusahaan Anda menerima dokumen tersebut, berikut adalah langkah taktis yang sebaiknya segera diambil:
- Verifikasi Dokumen: Periksa kembali rincian utang pajak, nomor ketetapan, dan tanggal penerbitan yang tertera dalam surat.
- Segera Lakukan Pelunasan: Apabila perusahaan memiliki likuiditas yang cukup, segera lakukan pembayaran sesuai instruksi e-Billing penagihan agar proses penagihan aktif dihentikan.
- Pengajuan Angsuran atau Penundaan: Jika Wajib Pajak mengalami kendala finansial atau masalah arus kas (cash flow), hukum perpajakan memberikan hak untuk mengajukan permohonan angsuran atau penundaan pembayaran utang pajak sesuai persyaratannya.
Dalam situasi di mana arus kas usaha sedang tertekan, kehadiran Konsultan Pajak Jakarta sangat berharga untuk membantu menyusun surat permohonan penundaan atau pengangsuran pembayaran yang memenuhi syarat administratif DJP, sehingga penagihan aktif dapat ditunda secara legal.
Kesimpulan
Penerbitan Surat Paksa Pajak merupakan peringatan serius dari DJP yang menuntut respons cepat dan tepat dari Wajib Pajak. Dengan memahami tahapan penagihan dari Surat Teguran hingga ancaman penyitaan, Anda memiliki ruang untuk mengambil langkah mitigasi sebelum tindakan eksekusi lelang dilakukan. Merujuk pada panduan resmi dari portal Pajakku, kunci utama dalam menghadapi situasi ini adalah transparansi dan tidak mengabaikan dokumen yang diterbitkan.
Jika perusahaan Anda membutuhkan analisis legalitas penagihan, negosiasi skema pengangsuran utang pajak, maupun pendampingan saat berhadapan dengan Juru Sita Pajak, bekerja sama dengan Konsultan Pajak Jakarta terpercaya seperti Indopajak adalah pilihan terbaik. Tim ahli di Indopajak siap membantu menuntaskan permasalahan penagihan pajak bisnis Anda secara profesional, tepat waktu, dan patuh pada ketentuan hukum yang berlaku.