Memahami sistem perpajakan di Indonesia memang membutuhkan ketelitian yang tinggi. Salah satu materi dasar yang sangat penting bagi setiap Wajib Pajak adalah memahami perbedaan antara PPh Final vs PPh Non Final. Meskipun keduanya merupakan kategori Pajak Penghasilan, perlakuan akuntansi dan pelaporannya sangat berbeda. Oleh karena itu, artikel ini akan mengupas tuntas kedua jenis pajak tersebut agar Anda tidak salah dalam menjalankan kewajiban perpajakan Anda.
Apa Itu PPh Final?
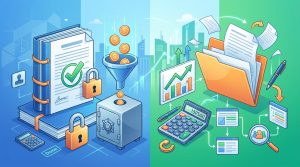
Pajak Penghasilan (PPh) Final adalah jenis pajak yang pengenaannya bersifat seketika. Artinya, ketika Anda menerima penghasilan yang menjadi objek PPh Final, maka pajak tersebut langsung dipotong atau dibayar sendiri. Setelah pajak tersebut dibayar, maka kewajiban pajak atas penghasilan tersebut dianggap selesai atau final. Oleh sebab itu, penghasilan ini tidak perlu lagi digabungkan dengan penghasilan lainnya dalam penghitungan PPh Terutang di akhir tahun pada SPT Tahunan.
Karakteristik utama dari PPh Final adalah tarifnya yang biasanya bersifat flat atau proporsional. Pemerintah menetapkan aturan ini untuk menyederhanakan mekanisme pemajakan pada sektor-sektor tertentu. Sebagai contoh, pemerintah ingin memudahkan administrasi pajak bagi UMKM atau pemilik properti. Selanjutnya, pajak yang telah dibayar ini tidak dapat dikreditkan atau dikurangkan terhadap total pajak terutang di akhir tahun pajak.
Apa Itu PPh Non Final?
Di sisi lain, PPh Non Final atau sering disebut PPh Biasa adalah jenis pajak yang pemotongannya bersifat sementara. Ketika Anda menerima penghasilan dan dipotong PPh Non Final, potongan tersebut dianggap sebagai uang muka pajak atau kredit pajak. Anda tetap harus menggabungkan penghasilan tersebut dengan sumber pendapatan lainnya dalam satu tahun pajak. Nantinya, total seluruh penghasilan akan dihitung kembali menggunakan tarif progresif sesuai Pasal 17 UU PPh.
Sifat utama dari PPh Non Final adalah fleksibilitasnya dalam penghitungan akhir. Anda diperbolehkan mengurangkan biaya-biaya yang berkaitan dengan usaha untuk mendapatkan penghasilan neto. Setelah itu, barulah pajak dihitung dari penghasilan kena pajak tersebut. Pajak yang sudah dipotong di awal tahun dapat menjadi pengurang bagi total pajak yang harus dibayar di akhir tahun. Jika Anda merasa bingung dalam mengelola laporan ini, jasa Indopajak sebagai mitra profesional dapat membantu Anda menyusun laporan dengan akurat.
Perbedaan Utama PPh Final vs PPh Non Final
Untuk memudahkan Anda, berikut adalah beberapa poin perbedaan mendasar antara PPh Final vs PPh Non Final:
-
Mekanisme Penghitungan Basis Pajak:
-
PPh Final: Ditung langsung dari nilai bruto transaksi tanpa memperhitungkan biaya-biaya operasional.
-
PPh Non Final: Dihitung dari penghasilan neto (bruto dikurangi biaya-biaya yang diperbolehkan secara fiskal).
-
-
Sifat Bukti Pemotongan Pajak:
-
PPh Final: Bukti potong tidak dapat dijadikan kredit pengurang pajak di akhir tahun.
-
PPh Non Final: Bukti potong berfungsi sebagai deposit/kredit pajak yang mengurangi total PPh Terutang di SPT Tahunan.
-
-
Sifat Pelaporan dalam SPT Tahunan:
-
PPh Final: Dilaporkan dalam lampiran tersendiri dan tidak memengaruhi perhitungan kurang/lebih bayar pada bagian induk SPT.
-
PPh Non Final: Dijumlahkan di bagian induk SPT untuk dihitung ulang menggunakan tarif progresif. Di era Coretax System saat ini, data bukti potong ini sudah terintegrasi secara prepopulated di portal pajak Anda.
-
-
Skema Tarif:
-
PPh Final: Tarif bersifat flat sesuai regulasi objek pajaknya.
-
PPh Non Final: Untuk Wajib Pajak Orang Pribadi, tarif bersifat progresif (5% hingga 35%) sesuai lapisan penghasilan Kena Pajak.
-
Sebagai referensi tambahan mengenai aturan dasar pajak, Anda bisa membaca informasi di Wikipedia Pajak Penghasilan.
Baca Juga : Apa Itu STP? Pengertian dan Fungsi Surat Tagihan Pajak
Contoh Transaksi PPh Final
Ada beberapa jenis transaksi yang secara hukum masuk ke dalam kategori final di Indonesia berdasarkan Pasal 4 ayat (2) UU PPh:
-
Penjualan Saham di Bursa Efek: Dikenakan PPh Final sebesar 0,1% dari nilai bruto transaksi.
-
Persewaan Tanah dan/atau Bangunan: Dikenakan PPh Final sebesar 10% dari nilai sewa bruto.
-
Bunga Deposito, Tabungan, & Hadiah Undian: Dikenakan tarif final sesuai ketentuan yang berlaku.
Catatan Penting Skema PPh Final UMKM 0,5%:
Berdasarkan PP 55/2022, skema PPh Final UMKM 0,5% memiliki batas waktu penggunaan (7 tahun untuk WP Orang Pribadi, 4 tahun untuk CV/Firma, dan 3 tahun untuk PT). Bagi WP OP UMKM yang masih berhak menggunakan skema ini, terdapat fasilitas batas omzet bebas pajak hingga Rp500 juta per tahun. Namun, bagi Wajib Pajak yang telah melewati tenggat batas waktu tersebut, kewajiban pajaknya otomatis beralih menggunakan skema PPh Non Final (NPPN atau Pembukuan).
Contoh Transaksi PPh Non Final
Sementara itu, contoh PPh Non Final yang paling umum dalam aktivitas bisnis harian meliputi:
-
PPh Pasal 21 atas Gaji Karyawan: Perusahaan memotong PPh 21 setiap bulan. Di akhir tahun, total penghasilan dan potongan dihitung kembali. Bukti potong (1721-A1) digunakan karyawan sebagai kredit pajak di SPT Tahunan.
-
PPh Pasal 23 atas Jasa Profesional: Pemotongan sebesar 2% atas jasa konsultan, teknik, atau manajemen. Bukti potong PPh 23 ini dapat digunakan oleh penyedia jasa sebagai pengurang PPh Terutang Badan/Pribadi di akhir tahun.

Mengapa Anda Butuh Bantuan Konsultan Pajak Jakarta?
Mengelola aspek perpajakan memerlukan ketelitian agar tidak terjadi kesalahan yang berujung pada denda administrasi. Banyak pengusaha yang kesulitan menentukan apakah suatu transaksi masuk dalam kategori PPh Final vs PPh Non Final. Kesalahan dalam kategorisasi ini bisa berakibat pada laporan keuangan yang tidak valid di mata Direktorat Jenderal Pajak.
Sebagai solusi terbaik, Anda dapat menghubungi Konsultan Pajak Jakarta yang berpengalaman. Konsultan profesional tidak hanya membantu menghitung pajak, tetapi juga memberikan strategi tax planning yang legal dan efisien. Dengan dukungan ahli, Anda bisa lebih fokus pada pengembangan bisnis inti tanpa perlu khawatir tentang masalah kepatuhan pajak yang rumit.
Kesimpulan
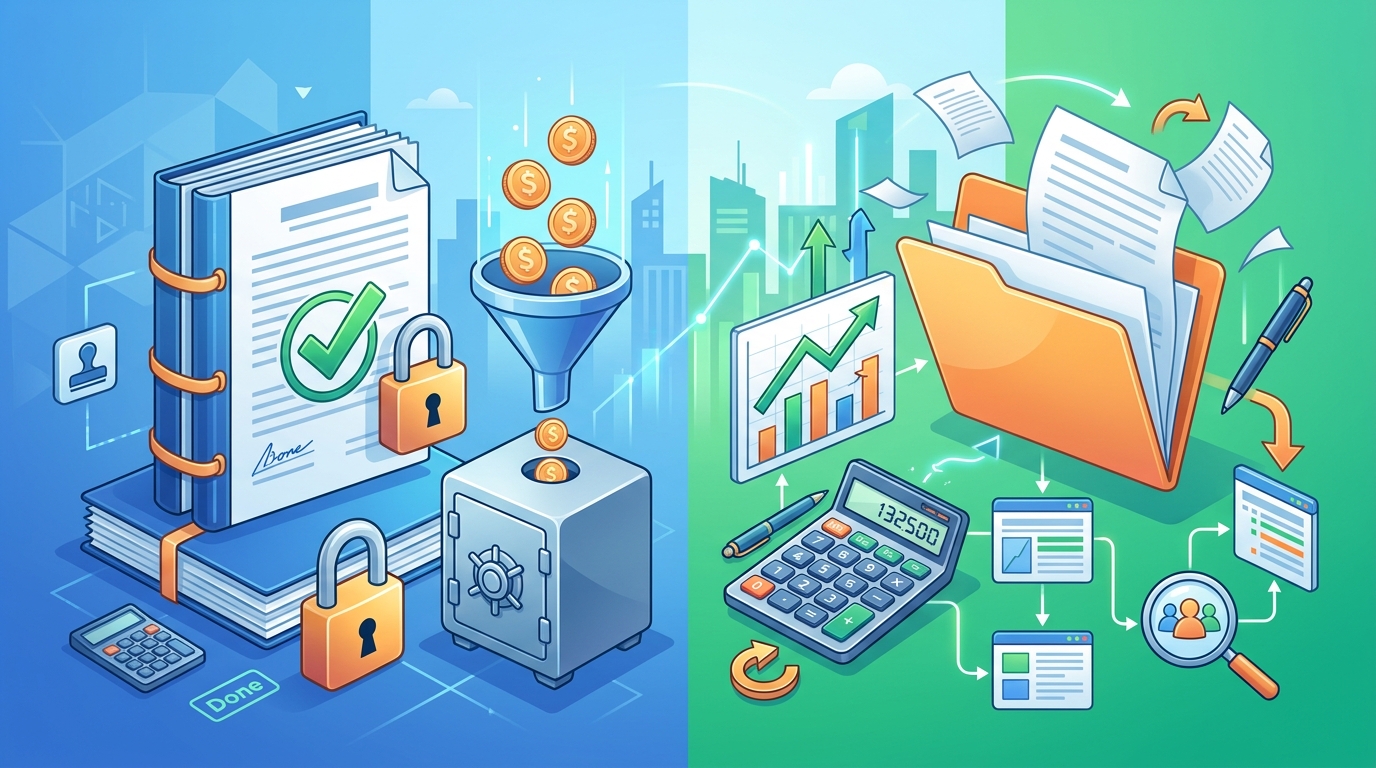
Secara ringkas, perbedaan antara PPh Final vs PPh Non Final terletak pada sifat pelunasan, mekanisme penghitungan, dan cara pelaporannya dalam SPT. PPh Final menawarkan kesederhanaan karena pajak selesai di tempat, sedangkan PPh Non Final menawarkan keadilan karena dihitung berdasarkan kemampuan ekonomis yang sebenarnya setelah dikurangi biaya usaha. Memahami kedua jenis pajak ini adalah langkah awal yang bijak dalam manajemen finansial Anda.
Jika Anda memiliki pertanyaan lebih lanjut mengenai kewajiban pajak perusahaan Anda, jangan ragu untuk berkonsultasi. Tim ahli kami siap mendampingi Anda dalam setiap proses perpajakan, mulai dari pendaftaran, perhitungan, hingga pelaporan akhir tahun yang aman dan kredibel.