Memahami Apa Itu TER dalam Sistem Perpajakan Indonesia
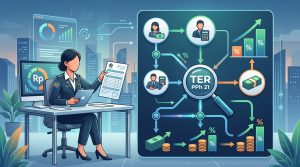
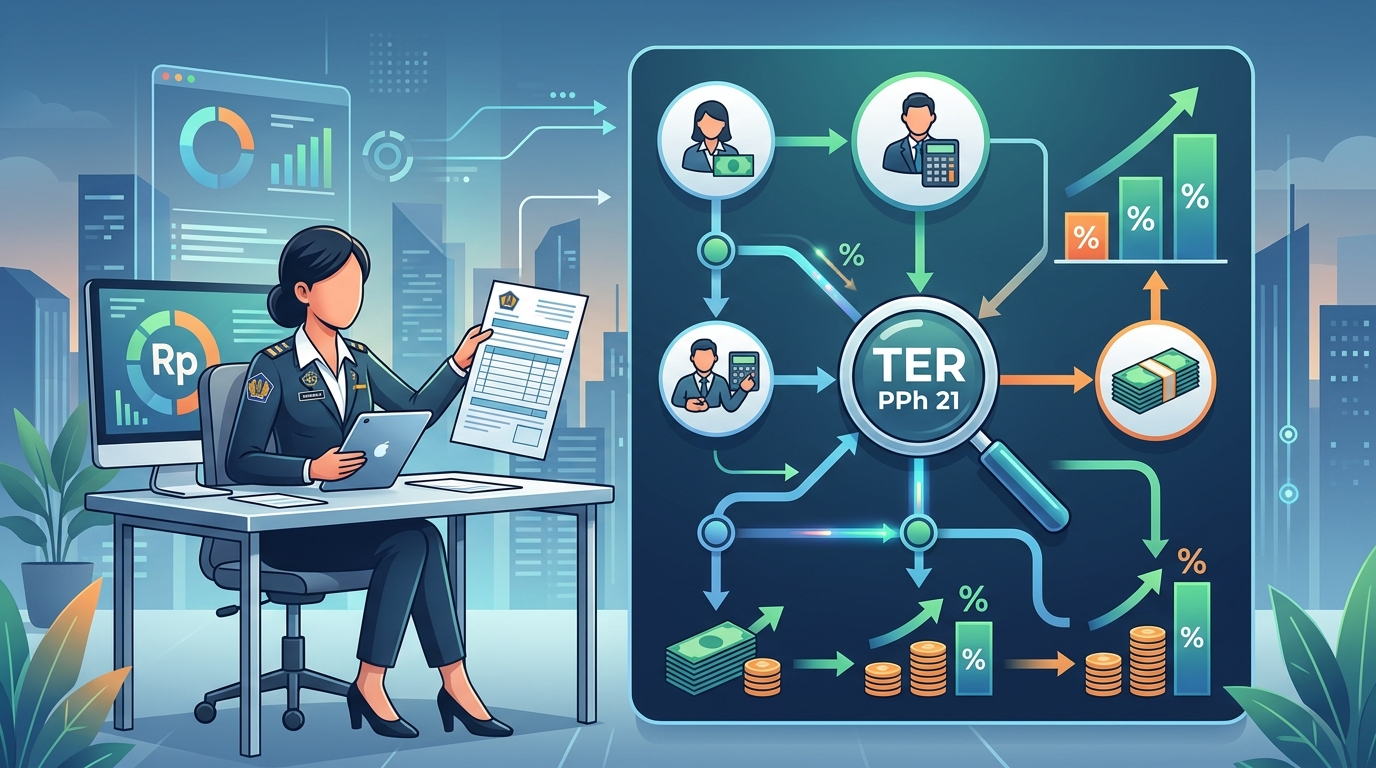
Dunia perpajakan di Indonesia telah menerapkan mekanisme pemotongan Pajak Penghasilan (PPh) Pasal 21 yang jauh lebih terstruktur dan efisien. Pertanyaan yang masih sering muncul di kalangan profesional dan praktisi HR adalah apa itu TER? TER atau Tarif Efektif Rata-Rata merupakan skema penghitungan PPh Pasal 21 bulanan yang secara resmi diberlakukan pemerintah berdasarkan Peraturan Pemerintah Nomor 58 Tahun 2023 dan PMK 168/2023. Skema ini dirancang untuk menyederhanakan perhitungan pajak bulanan yang sebelumnya dianggap cukup rumit.
Sebelum hadirnya skema ini, perusahaan harus mengkalkulasi pengurangan biaya jabatan dan iuran pensiun menggunakan perhitungan progresif setiap bulannya. Namun, dengan metode TER, proses tersebut kini menjadi jauh lebih praktis dan cepat. Oleh karena itu, penting bagi setiap wajib pajak maupun tim payroll perusahaan untuk memahami mekanisme ini agar tidak terjadi kesalahan dalam pelaporan pajak pribadi maupun badan.
Tujuan Utama Penerapan Tarif Efektif Rata-Rata
Pemerintah memperkenalkan skema ini bukan tanpa alasan yang kuat. Tujuan utama dari kebijakan ini adalah untuk memberikan kemudahan administratif bagi pemberi kerja. Selain itu, sistem ini bertujuan untuk meminimalisir kesalahan perhitungan manusia dalam penggajian. Dengan tarif yang sudah ditentukan berdasarkan rentang penghasilan, proses audit internal menjadi lebih transparan. Hal ini tentunya memberikan kepastian hukum yang lebih baik bagi seluruh pihak yang terlibat.
Namun, perlu diingat bahwa penerapan TER tidak menambah beban pajak baru bagi karyawan. Skema ini hanyalah sebuah metode penghitungan baru untuk masa pajak Januari hingga November. Pada bulan Desember atau masa pajak terakhir, perhitungan tetap menggunakan tarif Pasal 17 ayat (1) huruf a UU PPh. Dengan demikian, total pajak yang dibayar dalam setahun tetap sama seperti metode sebelumnya. Jika Anda merasa kesulitan mengelola transisi ini, menggunakan jasa Indopajak dapat menjadi solusi yang sangat efisien.
Pembagian Kategori dalam Skema TER PPh 21
Dalam memahami apa itu TER, Anda harus mengetahui bahwa terdapat tiga kategori tarif utama, yaitu Kategori A, B, dan C. Pembagian kategori ini didasarkan pada status Penghasilan Tidak Kena Pajak (PTKP) masing-masing individu. Kategori A ditujukan bagi wajib pajak dengan status PTKP Tidak Kawin tanpa tanggungan (TK/0), Tidak Kawin dengan 1 tanggungan (TK/1), dan Kawin tanpa tanggungan (K/0). Kelompok ini mencakup sebagian besar pekerja muda atau mereka yang baru mulai berkarir.
Selanjutnya, Kategori B berlaku untuk wajib pajak dengan status PTKP yang memiliki lebih banyak tanggungan, seperti TK/2, TK/3, K/1, dan K/2. Tarif pada kategori ini sedikit berbeda karena menyesuaikan dengan tanggung jawab finansial wajib pajak tersebut. Terakhir, Kategori C khusus diperuntukkan bagi wajib pajak dengan status PTKP Kawin dengan 3 tanggungan (K/3). Sebagai referensi resmi mengenai peraturan ini, Anda dapat merujuk pada informasi di situs Direktorat Jenderal Pajak yang menyediakan salinan lengkap aturannya.
Cara Menghitung Pajak Menggunakan Metode TER
Langkah pertama dalam menghitung PPh 21 dengan metode TER adalah menentukan penghasilan bruto bulanan. Penghasilan bruto ini mencakup gaji pokok, tunjangan, lembur, dan bonus yang diterima dalam satu bulan. Setelah mendapatkan angka totalnya, Anda cukup melihat tabel tarif sesuai dengan kategori PTKP Anda. Sebagai contoh, jika seseorang berada di Kategori A dengan penghasilan bruto Rp 6.000.000, maka ia cukup mengalikan angka tersebut dengan persentase tarif yang tertera di tabel.
Metode ini sangat berbeda dengan cara lama yang mengharuskan kita mengurangi biaya jabatan dan iuran pensiun terlebih dahulu setiap bulan. Meskipun demikian, pada akhir tahun, perusahaan tetap akan melakukan rekonsiliasi. Perusahaan akan menghitung total pajak setahun secara penuh dan menguranginya dengan jumlah yang sudah dibayar dari Januari hingga November. Jika terdapat selisih, maka selisih itulah yang akan dipotong pada gaji bulan Desember Anda.

Keuntungan Bagi Perusahaan dan Karyawan
Bagi perusahaan, penggunaan TER mengurangi beban kerja tim Human Resources (HR) dan Finance secara signifikan. Mereka tidak lagi perlu pusing menghitung rumus progresif yang rumit untuk ratusan karyawan setiap bulan. Selain itu, sistem ini mengurangi risiko sanksi denda akibat salah hitung pajak. Di sisi lain, bagi karyawan, transparansi menjadi lebih terjaga karena mereka bisa dengan mudah memverifikasi potongan pajak di slip gaji mereka sendiri.
Meskipun prosesnya terlihat lebih sederhana, transisi sistem lama ke sistem baru tetap membutuhkan ketelitian. Banyak perusahaan di Jakarta yang kini memilih untuk berkonsultasi dengan pakar. Jika Anda memerlukan bantuan profesional, mencari Konsultan Pajak Jakarta yang berpengalaman adalah langkah cerdas. Mereka dapat membantu memastikan bahwa sistem penggajian Anda sudah sesuai dengan regulasi TER yang berlaku saat ini.
Kesimpulan Mengenai Penerapan TER PPh 21
Secara keseluruhan, memahami apa itu TER adalah kunci untuk navigasi perpajakan yang sukses di tahun 2024. Walaupun pada awalnya terkesan sebagai perubahan besar, skema ini sebenarnya mempermudah hidup kita semua. Kemudahan penghitungan ini diharapkan dapat meningkatkan kepatuhan pajak di Indonesia secara sukarela. Masyarakat tidak lagi melihat pajak sebagai beban administratif yang membingungkan, melainkan sebagai kontribusi yang terukur dengan jelas.
Sebagai penutup, pastikan Anda selalu memperbarui informasi mengenai kebijakan fiskal terbaru. Dunia perpajakan bersifat dinamis dan terus berkembang mengikuti kebutuhan ekonomi nasional. Dengan memahami mekanisme TER, Anda telah mengambil satu langkah maju dalam mengelola keuangan pribadi maupun bisnis dengan lebih bijak. Jangan ragu untuk berdiskusi dengan kami jika Anda menemukan kendala dalam implementasi teknis di lapangan.